
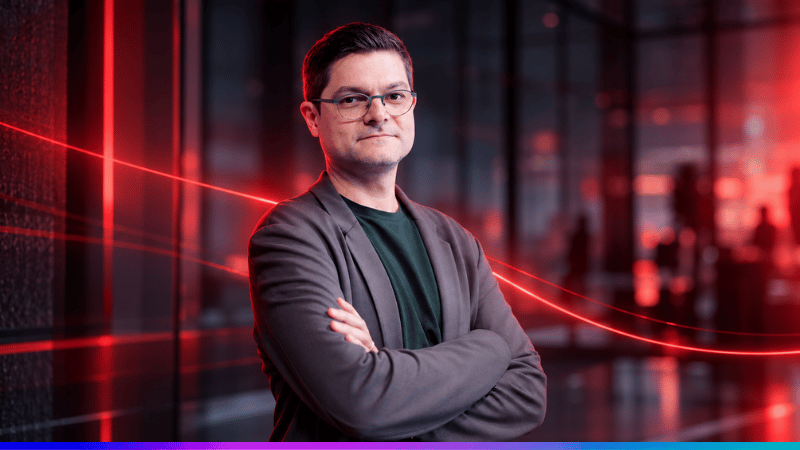
“Personalizar não é aumentar indiscriminadamente a quantidade de ofertas. É reduzir ruído e tornar cada interação mais útil.”
Daniel Pretti, superintendente sênior de IA e plataformas digitais do Bradesco
A inteligência artificial está mudando rapidamente a interface entre clientes e bancos. Mas, para Daniel Pretti Costa, superintendente sênior de IA e plataformas digitais do Bradesco, o avanço mais importante não está apenas na capacidade de responder melhor. Está em fazer a tecnologia compreender contexto, executar tarefas e gerar valor sem comprometer confiança, segurança e responsabilidade.
Essa mudança já pode ser observada na escala da b.ia. A assistente alcança 16,5 milhões de clientes no chat e 5 milhões no WhatsApp, registrou 121,5 milhões de interações em 2026 e apresenta aproximadamente 90% de resolutividade. Mais do que números de adoção, porém, os resultados mostram uma transformação na maneira como as pessoas começam a se relacionar com interfaces conversacionais.
Para Pretti, a próxima etapa combina três elementos fundamentais: “compreensão, capacidade de execução e confiança”. A b.ia já reúne mais de 39 capacidades transacionais, mas ampliar autonomia não significa entregar decisões irrestritas aos sistemas. Sua visão é clara: “a autonomia precisa ser proporcional ao risco” e o futuro passa por modelos de autonomia supervisionada, nos quais identidade, autorização, rastreabilidade e intervenção humana continuam centrais.
A mesma lógica aparece quando o assunto é transformação digital. Segundo o executivo, “transformar não é apenas escolher a melhor tecnologia”. É implementar, gerar adoção, aprender com o cliente e conseguir escalar com segurança. E isso exige rever não apenas arquitetura e plataformas, mas processos, modelos de decisão e a própria maneira de trabalhar.
Um dos exemplos mais emblemáticos está em um processo de atualização de comunicações no aplicativo que caiu de 45 dias para 24 horas. Para Pretti, o ganho não veio simplesmente de uma ferramenta mais rápida, mas da revisão do fluxo, da eliminação de dependências e da aproximação da decisão de quem conhece a necessidade do cliente. Sua provocação resume bem o problema: “automatizar um processo ruim pode apenas fazê-lo continuar ruim com mais velocidade.”
Nesta edição do C-level Talks, do Tudo Sobre CDP, Daniel Pretti fala sobre a evolução da b.ia, agentes de IA, plataformas, Open Finance, ROI, cultura e o redesenho do trabalho em organizações nas quais pessoas e sistemas inteligentes passam a atuar juntos.
A conversa revela uma visão pragmática sobre a nova fase da inteligência artificial: começar por problemas reais, construir com fundamentos de escala e entender que adoção não acontece depois do produto. Como resume o executivo, “uma solução tecnicamente sofisticada que ninguém utiliza não transforma a organização.”
1. Sua trajetória reúne experiências no Google Cloud, na AWS e na Microsoft. O que muda na sua visão de transformação digital quando você assume a responsabilidade de executá-la dentro de uma instituição como o Bradesco?
Daniel Pretti:
“Quando você está do lado de uma empresa de tecnologia, enxerga o potencial das plataformas, acompanha diferentes setores e ajuda os clientes a descobrir dores e a imaginar o que pode ser construído. Quando passa a executar a transformação dentro de uma instituição como o Bradesco, a perspectiva muda. Você precisa transformar esse potencial em valor concreto para milhões de clientes, dentro de uma operação complexa, regulada e que precisa funcionar permanentemente.
Também aprendemos que o legado não é apenas tecnológico. Ele está nos processos, nas estruturas, nos modelos de decisão e na própria forma de trabalhar. Por isso, transformação digital não acontece apenas pela adoção de uma nova tecnologia. Ela exige mudar o sistema como um todo, combinando arquitetura, produto, dados, segurança, cultura e pessoas.
Ao mesmo tempo, uma instituição dessa escala tem uma vantagem importante. Quando acertamos uma solução, conseguimos distribuí-la por diferentes canais, produtos e jornadas e gerar um impacto muito relevante. O desafio é construir desde o início com essa visão de plataforma, evitando que cada área precise resolver novamente o mesmo problema.
Minha experiência anterior contribui muito, mas hoje tenho uma compreensão mais profunda sobre execução. Transformar não é apenas escolher a melhor tecnologia. É conseguir implementá-la, gerar adoção, aprender com o cliente e escalar com segurança.“
2. O papel das plataformas: sua atuação conecta canais, autenticação, autorização, APIs, Open Finance, fidelidade e b.ia. Como você transforma essa amplitude em uma experiência simples para o cliente?
Daniel Pretti:
“O cliente não precisa enxergar essa complexidade. Ele não quer saber quantas plataformas, APIs ou sistemas participam de uma jornada. Ele quer consultar uma informação, realizar uma transação ou resolver um problema de forma simples, rápida e segura.
O papel das plataformas é justamente absorver essa complexidade para que cada produto não precise reconstruir capacidades como autenticação, autorização, segurança, integração ou inteligência artificial. Quando fazemos isso de forma transversal, conseguimos reutilizar componentes, reduzir riscos e levar novas experiências ao mercado com mais velocidade e consistência.
Uma plataforma só gera escala quando é simples de adotar e pode ser utilizada por diferentes produtos e canais sem uma nova customização a cada jornada. Caso contrário, estamos apenas replicando tecnologia e aumentando o custo junto com o uso.
No fim, o melhor sinal de que uma plataforma funciona é quando ela desaparece da experiência. O cliente simplesmente consegue fazer o que precisa, enquanto toda a inteligência, a segurança e a integração acontecem de forma transparente.”
3. A mudança no comportamento do cliente: a b.ia apresenta um crescimento expressivo de usuários após a adoção da IA generativa. Que mudança no comportamento dos clientes melhor explica esse avanço?
Daniel Pretti:
“A principal mudança é a confiança que os clientes ganharam em conversar naturalmente com interfaces de IA, e da mesma forma com a b.ia. Antes, o cliente precisava conhecer os comandos mais adequados ou adaptar sua linguagem à estrutura da assistente. Com a IA generativa, essa relação se inverte: a tecnologia passou a compreender melhor a forma como as pessoas realmente se expressam.
Quando o cliente percebe que pode escrever ou falar do seu jeito, fazer uma pergunta complementar e manter o contexto da conversa, a interação deixa de parecer um fluxo automatizado e começa a se aproximar de uma experiência verdadeiramente conversacional.
Hoje, a b.ia já alcança 16,5 milhões de clientes no chat e 5 milhões no WhatsApp, com aproximadamente 90% de resolutividade. Em 2026, foram 121,5 milhões de interações com clientes. Mais importante do que o volume, porém, é observar que as pessoas estão voltando, explorando novas possibilidades e utilizando a assistente para jornadas cada vez mais completas.
A conveniência também explica esse crescimento. No WhatsApp, por exemplo, o cliente pode receber uma cobrança, encaminhar um QR Code para a b.ia e concluir o Pix no mesmo ambiente. Quanto menor a distância entre a intenção e a resolução, maior tende a ser a adoção.“
4. Você aponta a experiência conversacional como uma possível próxima etapa da relação com o banco. O que precisa acontecer para que conversar com a b.ia seja tão natural quanto abrir o aplicativo?
Daniel Pretti:
“A experiência precisa reunir três elementos: compreensão, capacidade de execução e confiança. Não basta a b.ia compreender bem o que o cliente deseja. Ela precisa conseguir resolver a demanda de ponta a ponta, mantendo o contexto e deixando claro o que está acontecendo.
Já avançamos bastante nessa direção. A b.ia possui mais de 39 capacidades transacionais, incluindo Pix Inteligente, pagamentos, consultas e agendamentos de boletos e DDA, saldo, fatura de cartão e alertas preventivos. A próxima etapa é ampliar essa resolutividade, a personalização e a continuidade entre canais.
O cliente também não deveria precisar recomeçar toda vez que muda de ambiente. Uma conversa iniciada no aplicativo deve poder continuar no WhatsApp ou em outro canal, preservando o contexto e as autorizações necessárias.
Finalmente, a confiança é indispensável. O cliente precisa saber quando está interagindo com IA, compreender o que será executado e confirmar as operações mais sensíveis. A conversa se tornará uma interface cotidiana quando combinar a simplicidade da linguagem natural com o mesmo nível de segurança esperado de qualquer canal bancário.“
5. Quando a IA passa de responder perguntas para executar tarefas, a responsabilidade também cresce. Como vocês definem o que a b.ia pode fazer com autonomia e o que exige confirmação do cliente ou participação humana?
Daniel Pretti:
“A autonomia precisa ser proporcional ao risco. Consultar uma informação, explicar um produto ou organizar alternativas é diferente de movimentar recursos, alterar um cadastro ou tomar uma decisão com impacto financeiro para o cliente.
Avaliamos cada jornada considerando sensibilidade dos dados, valor da transação, reversibilidade, risco de fraude, exigências regulatórias e potencial impacto sobre o cliente. A partir disso, definimos quais atividades podem ser automatizadas, quais exigem uma confirmação explícita e quais precisam de participação humana.
Em uma transação financeira, por exemplo, a b.ia pode compreender a intenção, buscar as informações necessárias e preparar a operação, mas o cliente precisa visualizar os dados e autorizar sua conclusão. Em situações ambíguas, sensíveis ou fora do padrão, a jornada deve prever uma transição clara para o atendimento humano.
Nossa visão não é de autonomia irrestrita, mas de autonomia supervisionada. Quanto mais a IA avança da recomendação para a execução, mais importantes se tornam identidade, autorização, rastreabilidade, monitoramento e mecanismos de interrupção.“
6. Open Finance com valor percebido: na sua visão, qual experiência mostra melhor ao cliente o valor de compartilhar dados pelo Open Finance?
Daniel Pretti:
“O valor aparece quando o Open Finance deixa de ser percebido como um compartilhamento de dados e passa a resolver algo concreto. Um exemplo muito simples é permitir que o cliente faça um Pix pelo aplicativo do Bradesco utilizando recursos mantidos em outra instituição, sem precisar trocar de aplicativo.
Essa experiência traduz bem o potencial do Open Finance porque amplia a autonomia do cliente. Ele passa a enxergar o Bradesco como o ambiente a partir do qual pode organizar sua vida financeira, e não apenas como o lugar onde mantém uma conta específica.
O mesmo princípio vale para investimentos, crédito e personalização. Com consentimento e segurança, podemos compreender melhor o contexto financeiro do cliente, evitar perguntas repetidas e oferecer soluções mais aderentes ao seu momento.
O Open Finance gera valor quando reduz esforço e melhora uma decisão. Se o cliente compartilha dados, mas continua percorrendo a mesma jornada fragmentada, não entregamos todo o potencial dessa agenda.“
7. Você apresenta um caso em que o processo de atualização de comunicações no app passa de 45 dias para 24 horas. O que esse exemplo ensina sobre a relação entre tecnologia, processos e autonomia dos times?
Daniel Pretti:
“Esse exemplo mostra que muitos problemas atribuídos à tecnologia são, na verdade, problemas de processo, dependência e desenho operacional. A atualização de uma comunicação parecia simples, mas percorria uma cadeia extensa de solicitações, validações, código e liberações.
Ao transformar essa capacidade em plataforma, conseguimos separar conteúdo, regras e governança do ciclo tradicional de desenvolvimento e publicação do aplicativo. O time passou a executar a atualização com muito mais autonomia, dentro de padrões previamente definidos.
O ganho de 45 dias para 24 horas não veio apenas de uma ferramenta mais rápida. Veio da revisão do processo, da eliminação de dependências e da transferência da decisão para mais perto de quem conhece a necessidade do cliente.
Esse é um aprendizado importante sobre transformação digital. Automatizar um processo ruim pode apenas fazê-lo continuar ruim com mais velocidade. Primeiro precisamos simplificar o fluxo, definir responsabilidades e estabelecer os controles. Depois, a tecnologia amplia essa nova capacidade.”
8. Na sua participação recente no AI Banking Day, você aborda tanto a redução de custos quanto as oportunidades de receita com IA. Como avaliar o retorno de uma iniciativa sem perder de vista qualidade, confiança e relacionamento?
Daniel Pretti:
“A redução de custo é importante, mas não pode ser o único critério. Uma iniciativa de IA pode diminuir o esforço operacional e, ao mesmo tempo, prejudicar a experiência, aumentar o risco ou reduzir a confiança. Nesse caso, a economia aparente não representa valor sustentável.
Nós avaliamos o retorno em diferentes dimensões. Observamos adoção, resolutividade, custo por interação, tempo de resposta, satisfação, necessidade de transferência para atendimento humano e impacto sobre receita, risco e fraude. O conjunto desses indicadores oferece uma visão mais completa do valor.
Na b.ia, por exemplo, cerca de 90% das interações são resolutivas para o cliente. Isso representa eficiência, mas também conveniência para o cliente, que não precisa trocar de ambiente ou aguardar atendimento para resolver grande parte das suas necessidades.
A IA também cria oportunidades de receita quando melhora a compreensão do contexto e apresenta uma solução relevante no momento certo. Mas essa abordagem precisa ser orientada pela necessidade do cliente. Personalizar não é aumentar indiscriminadamente a quantidade de ofertas. É reduzir ruído e tornar cada interação mais útil.”
9. Você costuma destacar cultura, empatia e coragem para desafiar paradigmas. Que mudança de liderança é necessária para organizar equipes nas quais pessoas e agentes de IA trabalham juntos?
Daniel Pretti:
“O líder precisa deixar de ser a pessoa que centraliza respostas e passar a criar as condições para que o time tome boas decisões. Isso exige propósito claro, responsabilidades bem definidas, segurança para experimentar e humildade para ajustar o caminho quando necessário.
Em equipes formadas por pessoas e agentes, o papel humano torna-se ainda mais relevante. Os agentes podem pesquisar, analisar, gerar conteúdo e executar partes de um fluxo. As pessoas continuam responsáveis por contexto, empatia, critérios, supervisão e decisões críticas, e em última instância pela decisão que ela mais o agente estão tomando. E o papel da cultura é ainda mais preponderante, pois sem os valores, os exemplos, e os ritos e mitos corretos, a IA e o agente vai replicar a disfunção que a má cultura gera em times somente de humanos.
Também precisamos redesenhar o trabalho, e não apenas adicionar IA aos processos existentes. Isso envolve estabelecer o que pode ser delegado, como os resultados serão validados e quem responde por cada decisão. A responsabilidade não desaparece quando a execução passa para um agente.
Nesse contexto, liderar é servir. É ouvir, incluir diferentes perspectivas, desenvolver novas capacidades e garantir que as pessoas tenham confiança para trabalhar com a tecnologia. A transformação só acontece quando o time se sente parte da construção, e não apenas destinatário de uma mudança definida por outros.“
10. C-level Insight: para o executivo que acompanha esta conversa e sente pressão para acelerar a adoção de IA, qual decisão você recomenda tomar primeiro para construir valor consistente?
Daniel Pretti:
“O mais básico e fundamental é que a pessoa mergulhe em IA, e ela mesma adote e use no seu dia a dia. Liderar pelo exemplo, resolvendo seus próprios problemas, errando e aprendendo, sendo vulnerável a demonstrar que não sabe de tudo, e que este é um novo momento profissional, onde cada um precisa reencontrar a sua forma de trabalhar empoderada por IA.
Com esse passo básico vencido, aí sim eu procuraria um problema relevante, com potencial de adoção e resultado mensurável. É importante escolher uma jornada em que seja possível entregar valor rapidamente, aprender com o uso e construir uma capacidade que possa ser reutilizada depois.
Também evitaria o caminho de uma grande plataforma que leva anos para produzir o primeiro resultado. Começar pequeno não significa pensar pequeno. Significa construir um primeiro bloco útil, colocá-lo em operação e evoluir de forma incremental.
Ao mesmo tempo, esse primeiro caso precisa nascer com fundamentos de escala. Dados, APIs, segurança, governança, observabilidade e responsabilidades não podem ser adicionados apenas depois que o piloto cresce.
Por fim, eu trataria adoção como parte do produto. Uma solução tecnicamente sofisticada que ninguém utiliza não transforma a organização. O primeiro passo é resolver bem um problema real e fazer com que as pessoas percebam valor. A adoção cria a tração necessária para financiar, acelerar e sustentar a transformação seguinte.“
Menos teoria, mais aplicação real. Siga o Tudo Sobre CDP no Linkedin.
Leia também: